Номинальное владение компанией. Российский и зарубежный опыт
Автор: юрист, адвокат NSP Иван Чувакин
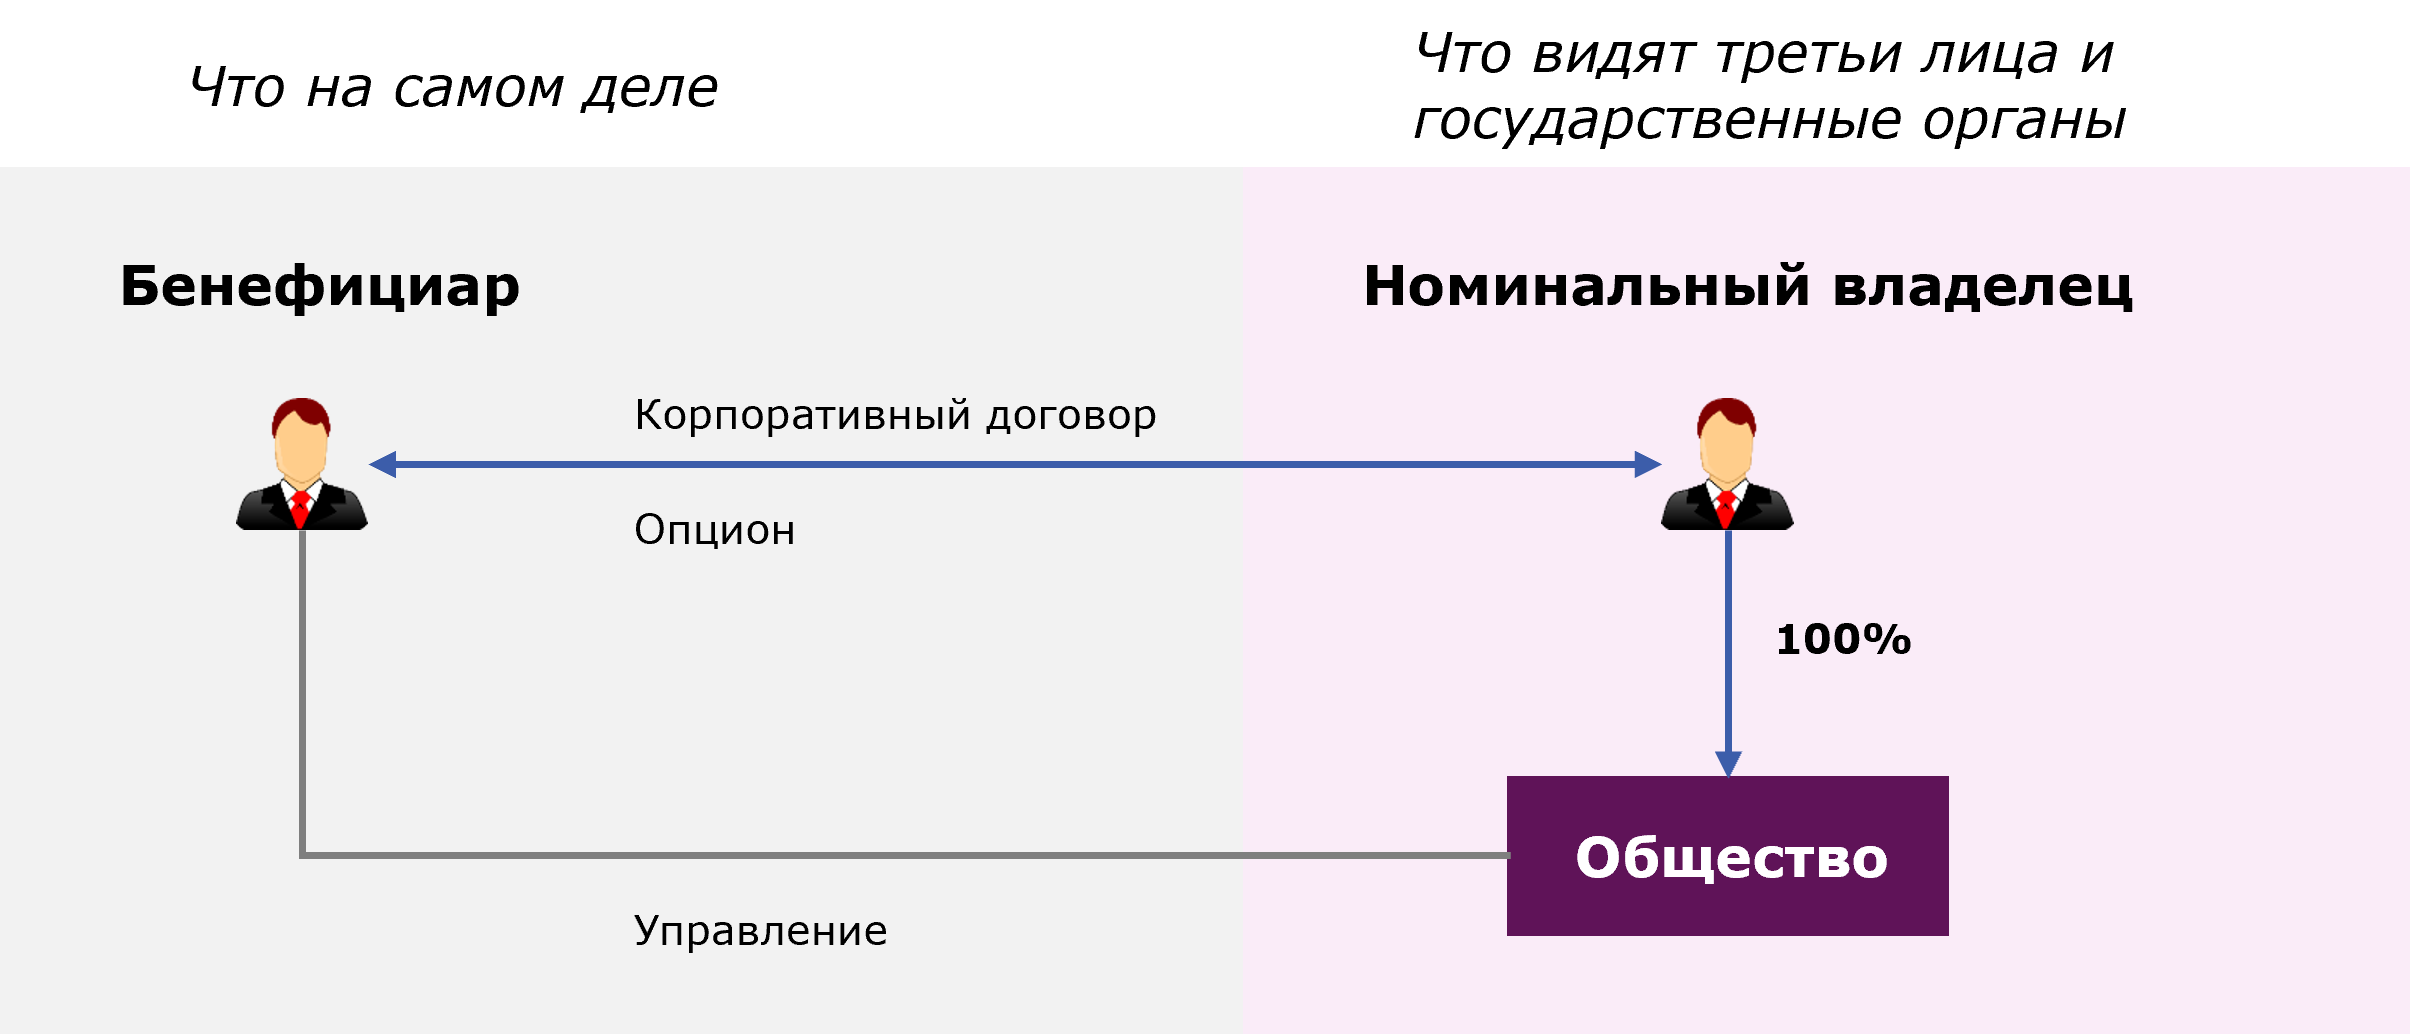
Номинальное владение компанией – способ управления бизнесом, при котором его собственник (бенефициар) напрямую юридически не владеет и не управляет компанией, но фактически контролирует всю ее деятельность. Вариант легального определения можно найти в пп. 3) ч. 1 ст. 2 Федерального закона от 08.06.2015 №140-ФЗ "О добровольном декларировании физическими лицами активов и счетов (вкладов) в банках и о внесении изменений в отдельные законодательные акты Российской Федерации".
Причин, по которым бенефициар прибегает к такой конструкции, множество. Среди них: наличие законодательных ограничений (дисквалификации от ФНС), намеренное сокрытие сторонних проектов от кредиторов/других партнеров и пр.
Номинальный владелец компании создает для "внешнего мира" (контрагентов, государственных органов) видимость полностью независимой бизнес-единицы.
Классическая конструкция
На практике в России для создания структуры номинального владения используются следующие механизмы:
- создание юридического лица (преимущественно в форме ООО), единственным участником/акционером с долей в уставном капитале 100% становится номинальное физическое лицо (реже – уставный капитал делится между несколькими номинальными владельцами или между номинальным владельцем и бенефициаром);
- устав юридического лица, который предусматривает запрет на выход (для ООО), возможность отчуждения долей/акций третьим лицам без получения согласия других участников/акционеров или самого общества;
- соглашение о предоставлении опциона на все доли/акции, принадлежащие номинальному владельцу. Соглашение заключается с бенефициаром. Чаще всего на безусловной основе и на длительный срок;
- корпоративный договор между бенефициаром и номинальным владельцем, по которому устанавливается запрет для номинального владельца отчуждать доли/акции и обязанность согласовывать все важные корпоративные решения (изменение устава, одобрение сделок и пр.) с бенефициаром.
Такую конструкцию можно назвать "классической". Однако она является неустойчивой к непредвиденным обстоятельствам:
- Развод номинального владельца с супругом. По умолчанию другой супруг может претендовать на половину совместно нажитого имущества[1], к которому могут относиться доли/акции.
Брачный договор теоретически мог бы закрыть риск раздела долей/акции в компании бенефициара. Но брачный договор может быть расторгнут в любой момент или оспорен, например, по мотиву непропорциональности распределения имущества между супругами[2].
- Смерть номинального владельца/признание его умершим. Для снятия этого риска обычно номинальный владелец составляет завещание, по которому после его смерти доли/акции в компании переходят бенефициару. Более продвинутым инструментом является наследственный договор. Это более устойчивая конструкция, так как завещание может быть отменено или изменено в любой момент. Процесс отмены или изменения наследственного договора сложнее[3].
И тем ни завещание, ни наследственный договор не гарантируют 100% защиты интересов бенефициара. Наследники могут пытаться оспорить завещание/наследственный договор. В число наследников могут входить лица, имеющие право на обязательную долю[4] в наследстве.
Опцион в случае смерти, по нашему мнению, не может быть реализован. Доли/акции, принадлежащие номинальному владельцу, входят в наследственную массу. Реализация опциона в таких условиях фактически означает, что из наследственной массы исключается часть имущества, и такого механизма наследственное право не знает.
Вместе с долями/акциями в наследственную массу должны включаться права и обязанности по опциону, то есть наследники номинального владельца становятся обязанными передать доли по опциону[5]. Однако если наследников будет несколько, то каждый из наследников получит только часть прав и обязанностей. В этой связи возникает вопрос: если изначальная оферта предоставлялась на продажу всех 100% долей, то означает ли, что каждый из наследников наследует часть обязанностей по этой оферте? И соответственно бенефициар может совершить акцепт в отношении каждой части оферты и приобрести все 100% долей/акций?
Эти и многие другие вопросы наследования в настоящий момент в судебной практике не решены.
- Банкротство номинального владельца. Надежной страховки от этого события нет. Акцепт оферты по опциону с высокой степенью вероятности может быть оспорен кредиторами или арбитражным управляющим. В таком случае доли/акции изымаются из конкурсной массы, а бенефициар получает приоритетное перед другими кредиторами удовлетворение своих прав[6].
Описанные риски с высокой степень вероятности можно предупредить, используя более сложную, продвинутую конструкцию организации номинального владения компанией.
Продвинутая конструкция
Продвинутая конструкция призвана обеспечить большую стабильность корпоративного управления и усилить контроль бенефициара над компанией и бизнесом в целом на случае непредвиденных обстоятельств (смерть, развод номинального владельца; оппортунистическое поведение номинального владельца).
Главная доработка конструкции – это создание еще одной "прослойки" между номинальным владельцем и конечной операционной компанией. Чаще всего в роли прослойки выступает акционерное общество, поскольку данные о его акционерах не раскрываются публично.
Хотя внешне продвинутая конструкция выглядит более массивно и сложно, на практике она гарантирует бенефициару контроль над своим бизнесом.
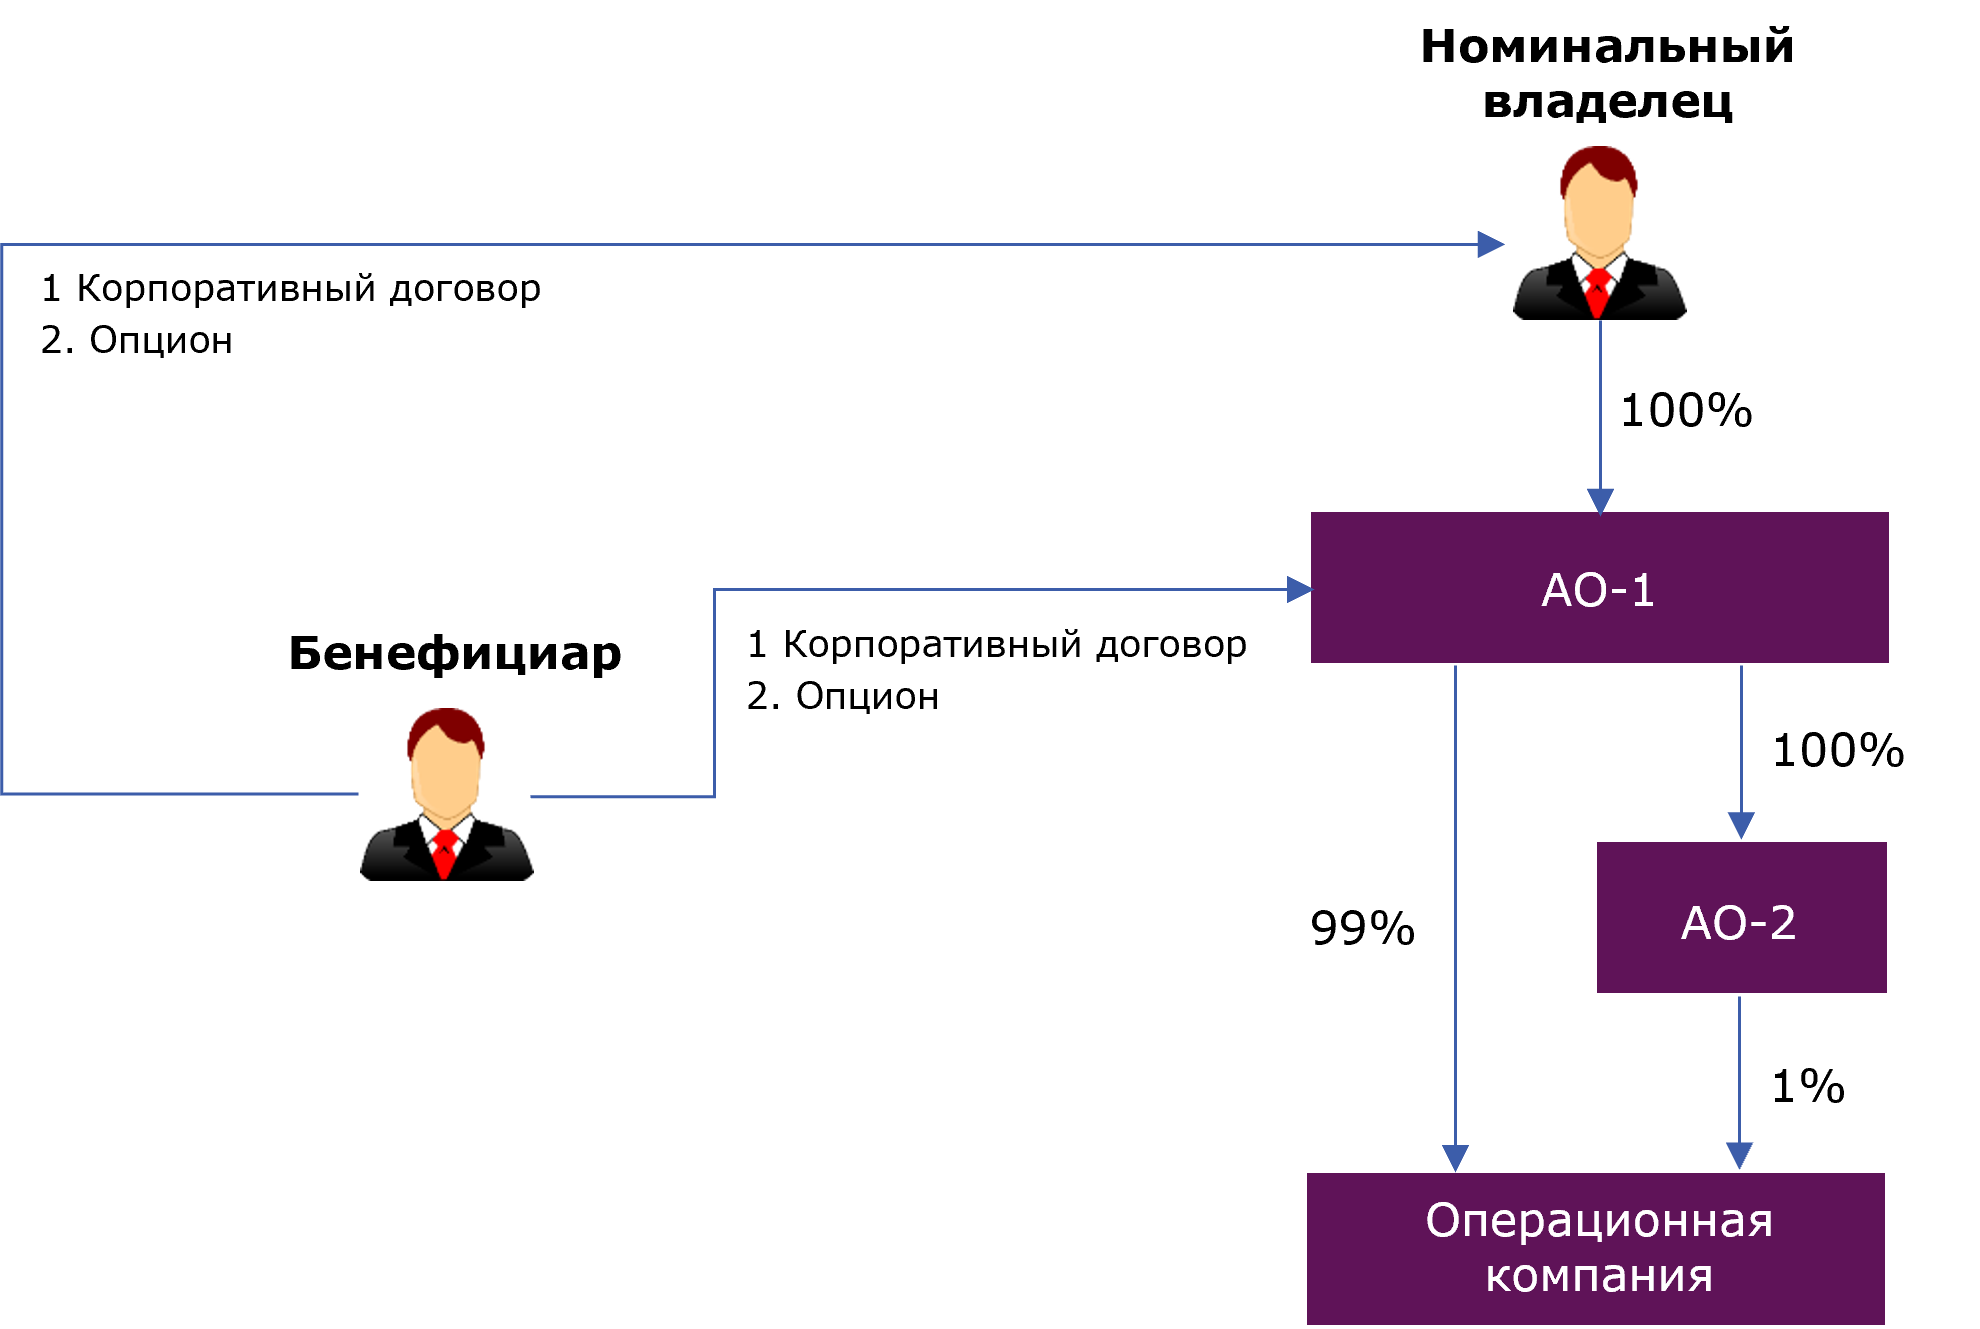
При такой конструкции бенефициар дополнительно заключает корпоративный договор и соглашение о предоставлении опциона также с АО-1 в отношении акций АО-2 и акций/долей операционной компании. В такой конструкции в случае смерти/развода бенефициар реализует опцион и "забирает на себя" доли/акции в АО-2 и доли/акции в операционной компании. Акции АО-1 могут оставаться в собственности номинального владельца или переходить к наследникам/супруге.
АО-2 в данной конструкции не позволяет директору АО-1 оперативно (через решение единственного акционера/участника) принимать корпоративное решение. Наличие в операционной компании двух акционеров/участников обязывает соблюдать порядок для созыва общего собрания.
Приведенные базовые инструменты могут быть дополнены некоторыми другими, которые позволяют усилить правовую связь бенефициара с номинальным владельцем, и в случае судебного спора доказать свою материальную заинтересованность в бизнесе общества.
Обход закона или "интересы бизнеса"?
Нередко мы встречаем мнение, что номинальное владение используется исключительно недобросовестными предпринимателями. По большой части такая позиция обосновывается тем, что наличие "тайного" бенефициара делает гражданский оборот в целом менее прозрачным для других его участников. Фактически взаимодействие происходит с бенефициаром, а все действия (и риски, связанные с этими действиями) берет на себя номинальный владелец.
Например, ФНС Калужской области[7] даже публиковало предупреждение для граждан с призывом воздержаться от выполнения функций номинального владельца или руководителя. Ведомство считает, что на номинального владельца "автоматически" распространяется уголовная ответственность по ст. 173.2 УК РФ.
Мы не поддерживаем использование любых схем с номинальным владельцем компании для достижения противоправных целей, в том числе для совершения преступлений.
Тем не менее номинальное владение, используемое для выполнения законных коммерческих целей, не противоречит действующему законодательству, что и подтверждает судебная практика.
В деле №А23-1803/2012[8] рассматривался вопрос о недействительности сделки (договора поручительства) в связи с отсутствием одобрения ее как сделки с заинтересованностью. Суд удовлетворил требование. Заинтересованность стороны сделки была установлена в связи с наличием соглашения о предоставлении опциона, по которому его сторона обязалась согласовывать все ключевые решения финансово-хозяйственной деятельности с держателем опциона[9]. Суд отметил, что:
- условие опциона об обязанности согласовывать решения по финансово-хозяйственной деятельности с держателем опциона означает, что держатель опциона – лицо, имеющее право давать обязательные для общества указания; и
- подобные положения не противоречат императивным нормам российского права т.к. не свидетельствуют об отказе стороны от своих корпоративных прав.
Таким образом, суд признал, что наличие у третьего лица контроля над принимаемыми обществом решениями является допустимым и законным.
В другом деле №А60-53969/2022[10], более "свежем", суд рассматривал спор между бенефициаром и номинальным владельцем из "классической" структуры. Бенефициар и физическое лицо заключили соглашение о предоставлении опциона в отношении 100% долей российского ООО. Опцион устанавливал запрет отчуждать доли. Этот запрет был нарушен, в связи с чем бенефициар и обратился в суд.
Суд первой инстанции в иске отказал, а суд апелляционной инстанции (с которым согласился суд кассационной инстанции) иск удовлетворили, при чем сделали следующие важные выводы:
- физическое лицо, которое предоставило бенефициару опцион, являлось лишь номинальным владельцем долей общества, поскольку находилось в служебном подчинении и выполняло поставленные ими задачи;
- номинальный владелец являлся доверенным лицом и представителем бенефициаров. Действия номинального владельца по продаже доли в обход установленного в опционе запрета были квалифицированы как действия представителя бенефициара;
- к отношениям бенефициара и номинального владельца следует применить концепцию фактического корпоративного договора ("неформализованного в письменной форме"). Эта концепция позволили применить норму о возможности оспаривания сделок, заключенных в нарушении запрета, установленного договором (в данном случае – соглашением о предоставлении опциона).
Указанные выводы подтверждают возможность номинального владения долями/акциями, а у бенефициара наличие охраняемого законом интереса в исполнении ограничений, установленных соглашением о предоставлении опциона или корпоративным договором.
Зарубежный холдинг
Создание зарубежного холдинга с привлечением номинального владельца для российского бизнеса особо актуально в условиях санкций. Причем как для бизнеса, который уже находится под санкциями, так и для того, что ведет деятельность в потенциально "санкционных" секторах экономики – финансы, промышленность, банкинг.
По нашему опыту, наиболее популярными юрисдикциями для создания зарубежного холдинга под номинальным контролем внешне независимого лица являются Кыргызстан и Объединенные Арабские Эмираты (ОАЭ).
Как и в России, может быть использована и "классическая" или "продвинутая" конструкции. Законодательство этих юрисдикций не запрещает построение конструкций с участием номинального владельца.
Рассмотрим особенности построения номинального холдинга в этих юрисдикциях.
Законодательство Кыргызстана не содержит регулирования ни корпоративных договоров, ни соглашений о предоставлении опционов. В этой связи необходимо использовать иные договорные механизмы, которые бы обеспечили тот же уровень комфорта бенефициару.
Помимо этого, законодательство Кыргызстана не дает должного уровня контроля за принимаемыми решениями на общем собрание участников/акционеров. В частности, в случае изменений в устав компании или принятия новой редакции устава не требуется государственная регистрация изменений или новой редакции. Достаточно лишь, чтобы директор подписал устав или изменения к нему. Также на уровне законодательства не урегулированы порядок проведения, сроки проведения и обязательность фиксации принимаемых органами управления решений.
В законодательстве ОАЭ есть некоторые особенности в механизме работы опционов. Для его реализации всегда требуется подписание передаточного распоряжения обеими сторонами опциона, в отличии от России, когда акцепт может быть осуществлен без присутствия лица, выдавшего оферту.
Помимо этого, для открытия счета в ОАЭ критически важна фигура номинального владельца, его образование, бизнес-опыт, история создания капитала и прочее. Комплаенс банка в ОАЭ в обязательном порядке будет проверять историю происхождения денег номинального владельца, его бизнес, который он планирует развивать через ОАЭ. Например, если номинальный владелец не имеет высшего образования, не имеет опыта в бизнесе, который собирается развивать в ОАЭ, с высокой степенью вероятности банк не откроет счет его компаниям.
Сноски
[1] П. 1 ст. 39 Семейного кодекса Российской Федерации ("СК РФ").
[2] Согласно п. 2 ст. 44 СК РФ суд может также признать брачный договор недействительным полностью или частично по требованию одного из супругов, если условия договора ставят этого супруга в крайне неблагоприятное положение.
[3] По правилам ст. 1140.1 Гражданского кодекса Российской Федерации ("ГК РФ") расторжение наследственного договора допускается только по соглашению сторон или по решению суда при существенном изменении обстоятельств. Завещание можно отменить в любой момент, обязанности сообщать об этом нет (см. п. 2 с. 1119 ГК РФ).
[4] Согласно п. 1 ст. 1149 ГК РФ к числу лиц, имеющих право на обязательную долю в наследстве, относятся несовершеннолетние или нетрудоспособные дети наследодателя, его нетрудоспособные супруг и родители, нетрудоспособные иждивенцы.
[5] Мы не обнаружили релевантной судебной практики по этому вопросу. Вместе с тем в наследственную массу могут входить имущественные права и обязанности (ст. 1112 ГК РФ), в том числе права и обязанности из соглашений о предоставлении опционов. В связи с тем, что опцион предоставляет в отношении юридического лица, личного характера эти правоотношения не носят. Ст. 429.2 ГК РФ допускает сингулярное правопреемство на основании сделки (цессии). Нормы о цессии при этом могут применять и к наследованию как к основанию перехода прав и обязанностей в силу закона (п. 2 ст. 387 ГК РФ). И в случае заключения сделки, и в случае наследования достигается один и тот же правовой эффект – переход прав и обязанностей в рамках существующего правоотношения. Системное толкование законодательства и возможность правопреемства прав и обязанностей на основании сделки может косвенно подтверждать и возможность универсального правопреемства на основании вступления в наследство.
[6] Так называемые "сделки с предпочтением" могут быть оспорены на основании ст. 61.3 Федерального закона от 26.10.2002 №127-ФЗ "О несостоятельности (банкротстве)".
[7] http://www.politop.net/pravkurier/inkur_20_32.pdf
[8] Карточка дела: https://kad.arbitr.ru/Card/05de31f0-f577-4b8c-95d9-2aaff8dd5041
[9] Следует отметить, что дело рассматривалось в период, когда в ГК РФ еще отсутствовали нормы об опционе и корпоративном договоре. По существу опцион с ограничениями на распоряжение долями/акциями и на голосование является корпоративным договором.
[10] Карточка дела: https://kad.arbitr.ru/Card/f54a5601-82c5-4b88-b1e8-fa58fcd34062
PDF | СПЕЦВЫПУСК NSP | КОРПОРАТИВНЫЕ АСПЕКТЫ УПРАВЛЕНИЯ БИЗНЕСОМ В 2024 ГОДУ